Domain pgem.de kaufen?
Wir ziehen mit dem Projekt
pgem.de um.
Sind Sie am Kauf der Domain
pgem.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain pgem.de kaufen?
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
Ähnliche Suchbegriffe für Selbstbehalt
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
möbel direkt online 5tlg. Garten-Sitzgruppe TabeaHochwertige 5tlg. Gartenmöbel-Sitzgruppe, bestehend aus 4 Armlehnstühlen und 1 Gartentisch. Gestell der Stühle und vom Esstisch aus Metall, schwarz pulverbeschichtet. Sitzflächen und Rückenflächen, sowie die Tischplatte sind aus Kunststoffleisten in Holzop584,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Road Rippers M-Sport Boost Mode Light + Sound 25 cmSpielzeug-Rallyeauto ROAD RIPPERS M-Sport Boost Mode LS 25 cm bietet eine Driftfunktion sowie Licht und Sound mit realistischen Renngeräuschen, die vom echten Meisterschaftsauto aufgenommen wurden. Dieses motorisierte M-Sport Ford Puma wurde entwickelt, um WRC-ähnliche Spannung ins Spiel zu bringen, und bildet den Start eines Rallyerennens mit einem per Knopfdruck aktivierten Heckschwenk-Drift und immersiven Soundeffekten nach, geeignet ab 3 Jahren. Driftfunktion mit dynamischem Heckschwenk-Drift Licht- und Soundeffekte Realistische Renngeräusche, aufgenommen vom echten Meisterschaftsauto 25 cm lang Try-me-Verpackung mit 4 x AA-Batterien enthalten Bietet actionreichen Rallye-Spielspaß mit authentischem Sound und einem dramatischen Drift-Effekt.28,82 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
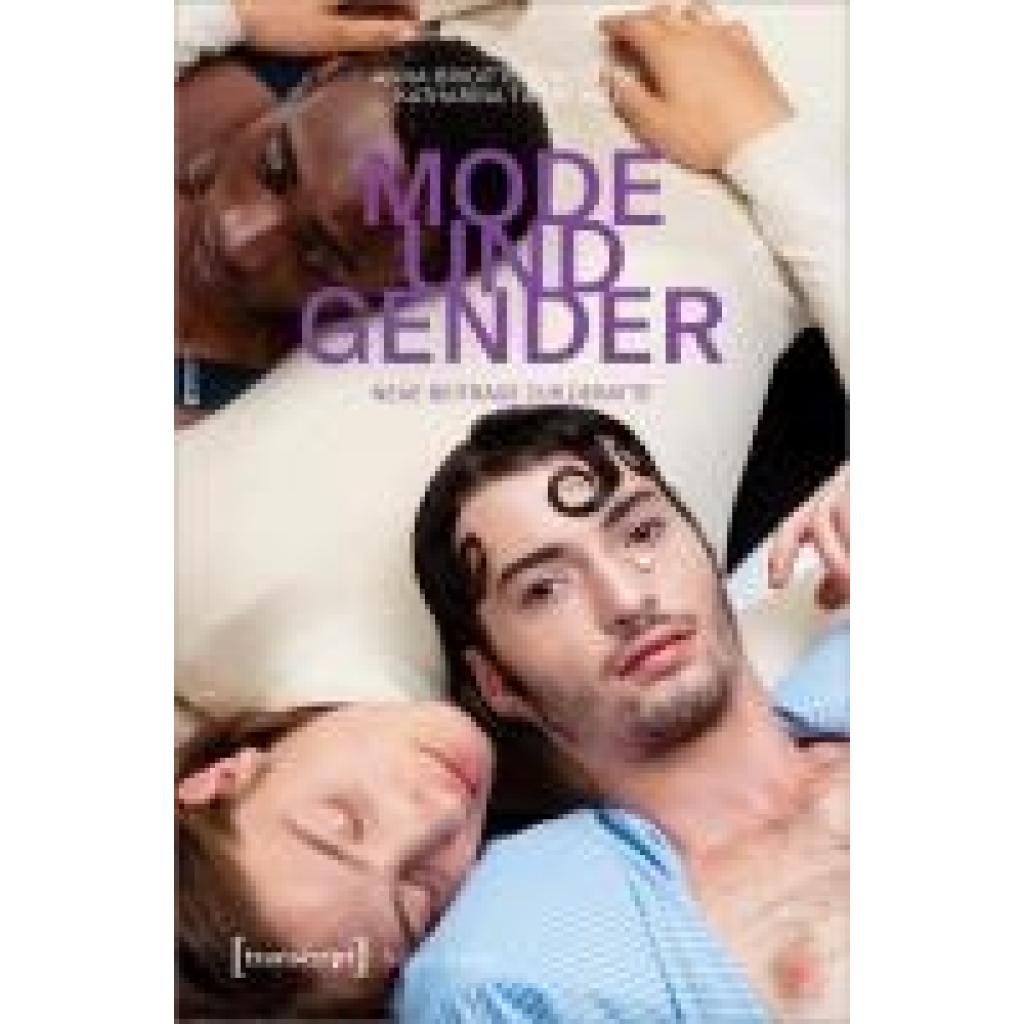
Mode und GenderMode und Gender , Neue Beiträge zur Debatte , Unterbodenleuchten > Lichter & Leuchten , Erscheinungsjahr: 202410, Produktform: Kartoniert, Titel der Reihe: Edition Kulturwissenschaft#11#, Redaktion: Schlittler, Anna-Brigitte~Tietze, Katharina, Seitenzahl/Blattzahl: 252, Abbildungen: durchgängig vierfarbig, Themenüberschrift: DESIGN / History & Criticism, Keyword: Body; Emancipation; Emanzipation; Fashion Studies; Gender; Gender Studies; Geschichte; Geschlecht; History; Identity; Identität; Körper; Magazin; Media; Medien; Mode; Modegeschichte; Music; Musik; Periodicals; Serie, Fachschema: Kunstgeschichte~Bekleidung / Mode~Entwurf / Mode~Mode~Gender Studies~Geschlechterforschung~Architekt / Innenarchitekt~Innenarchitektur - Innenarchitekt, Fachkategorie: Kunstgeschichte~Mode und Bekleidung~Designgeschichte~Gender Studies: Gruppen~Architektur: Innenarchitektur, Warengruppe: HC/Innenarchitektur/Design, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 252 Blätter, Länge: 225, Breite: 148, Höhe: 18, Gewicht: 555, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,36,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **

Kann der Selbstbehalt gekürzt werden?
Kann der Selbstbehalt gekürzt werden? Der Selbstbehalt ist in der Regel vertraglich festgelegt und kann nicht einfach gekürzt werden. Allerdings kann in bestimmten Fällen eine Anpassung des Selbstbehalts möglich sein, zum Beispiel durch eine Änderung des Versicherungsvertrags oder bei besonderen Umständen wie einer finanziellen Notlage. Es ist ratsam, sich direkt an die Versicherungsgesellschaft zu wenden, um zu klären, ob eine Reduzierung des Selbstbehalts in Frage kommt und unter welchen Bedingungen dies möglich ist. Es ist wichtig, alle Optionen sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die bestmögliche Lösung zu finden. **
Was wird beim Selbstbehalt angerechnet?
Beim Selbstbehalt handelt es sich um einen Betrag, den Versicherte im Rahmen ihrer Versicherungskosten selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Der Selbstbehalt wird in der Regel auf bestimmte Leistungen oder Kosten angerechnet, wie beispielsweise Arzthonorare, Medikamente oder Krankenhausaufenthalte. Er dient dazu, die Versicherten an den Kosten zu beteiligen und kann je nach Versicherungsvertrag variieren. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Leistungen davon betroffen sind und in welcher Höhe. Letztendlich trägt der Selbstbehalt dazu bei, die Versicherungskosten für den Versicherer zu senken und die Versicherten für die Inanspruchnahme von Leistungen mitverantwortlich zu machen. **
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
Haushalt International 57015 Tischkamin für Bio-Ethanol für Garten Outdoor CampingHaushalt International 57015 Tischkamin für Bio-Ethanol für Garten Outdoor Camping Beschreibung: dieser kompakte Tischkamin sorgt für ein angenehmes, stimmungsvolles Flammenbild dekorative Ergänzung für Wohnbereich, Terrasse, Balkon oder Garten der Tischkamin wird mit geeignetem Bio-Ethanol (nicht im Lieferumfang enthalten) betrieben und benötigt weder Stromanschluss noch Schornstein lässt sich flexibel aufstellen und eignet sich ideal als dekoratives Tischfeuer für gemütliche Abende, Feiern oder als Blickfang im Innen- und geschützten Außenbereich durch die kompakte Bauweise kann der Tischkamin auf Tischen, Sideboards, Kommoden oder Outdoor-Tischen platziert werden die offene Flamme erzeugt eine warme Atmosphäre, ohne klassischen Kaminrauch oder Asche der Betrieb muss jedoch immer unter Aufsicht erfolgen, da es sich um ein echtes offenes Feuer handelt Maße: 35 x 18 x 15cm der Zusammenbau erfolgt ohne Werkzeug das Bio-Ethanol ist nicht im Lieferumfang enthalten! Alle Vorteile auf einen Blick: Bio-Ethanol Tischkamin von Haushalt International dekoratives echtes Flammenbild kein Stromanschluss erforderlich kein Schornstein oder Rauchabzug notwendig für Innenräume und geschützte Außenbereiche geeignet ideal für Wohnzimmer, Terrasse, Balkon, Garten oder Essbereich kompakt, flexibel platzierbar und einfach zu verwenden stimmungsvolle Dekoration für gemütliche Abende einfacher Aufbau ohne Werkzeug Anwendung: den Tischkamin ausschließlich mit geeignetem Bio-Ethanol betreiben der Kamin muss auf einer stabilen, ebenen und hitzebeständigen Fläche stehen vor dem Befüllen muss der Brenner vollständig abgekühlt sein Bio-Ethanol niemals in eine brennende oder noch heiße Brennkammer nachfüllen Sicherheitshinweise: Gebrauchsanweisung sorgfältig lesen! der Tischkamin ist kein Heizgerät, sondern dient in erster Linie als Dekorationsfeuer während des Betriebs niemals unbeaufsichtigt lassen von Kindern, Haustieren, Vorhängen, Papier, Möbeln und anderen brennbaren Materialien fernhalten Nicht in Innenräumen verwenden nur in gutbelüfteten Bereichen verwenden28,99 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
möbel direkt online 5tlg. Garten-Sitzgruppe TabeaHochwertige 5tlg. Gartenmöbel-Sitzgruppe, bestehend aus 4 Armlehnstühlen und 1 Gartentisch. Gestell der Stühle und vom Esstisch aus Metall, schwarz pulverbeschichtet. Sitzflächen und Rückenflächen, sowie die Tischplatte sind aus Kunststoffleisten in Holzop584,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
-
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
Ähnliche Suchbegriffe für Selbstbehalt
-
Road Rippers M-Sport Boost Mode Light + Sound 25 cmSpielzeug-Rallyeauto ROAD RIPPERS M-Sport Boost Mode LS 25 cm bietet eine Driftfunktion sowie Licht und Sound mit realistischen Renngeräuschen, die vom echten Meisterschaftsauto aufgenommen wurden. Dieses motorisierte M-Sport Ford Puma wurde entwickelt, um WRC-ähnliche Spannung ins Spiel zu bringen, und bildet den Start eines Rallyerennens mit einem per Knopfdruck aktivierten Heckschwenk-Drift und immersiven Soundeffekten nach, geeignet ab 3 Jahren. Driftfunktion mit dynamischem Heckschwenk-Drift Licht- und Soundeffekte Realistische Renngeräusche, aufgenommen vom echten Meisterschaftsauto 25 cm lang Try-me-Verpackung mit 4 x AA-Batterien enthalten Bietet actionreichen Rallye-Spielspaß mit authentischem Sound und einem dramatischen Drift-Effekt.28,82 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
Mode und GenderMode und Gender , Neue Beiträge zur Debatte , Unterbodenleuchten > Lichter & Leuchten , Erscheinungsjahr: 202410, Produktform: Kartoniert, Titel der Reihe: Edition Kulturwissenschaft#11#, Redaktion: Schlittler, Anna-Brigitte~Tietze, Katharina, Seitenzahl/Blattzahl: 252, Abbildungen: durchgängig vierfarbig, Themenüberschrift: DESIGN / History & Criticism, Keyword: Body; Emancipation; Emanzipation; Fashion Studies; Gender; Gender Studies; Geschichte; Geschlecht; History; Identity; Identität; Körper; Magazin; Media; Medien; Mode; Modegeschichte; Music; Musik; Periodicals; Serie, Fachschema: Kunstgeschichte~Bekleidung / Mode~Entwurf / Mode~Mode~Gender Studies~Geschlechterforschung~Architekt / Innenarchitekt~Innenarchitektur - Innenarchitekt, Fachkategorie: Kunstgeschichte~Mode und Bekleidung~Designgeschichte~Gender Studies: Gruppen~Architektur: Innenarchitektur, Warengruppe: HC/Innenarchitektur/Design, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 252 Blätter, Länge: 225, Breite: 148, Höhe: 18, Gewicht: 555, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,36,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mode für Minis strickenMode für Minis stricken , Süße Kleidung für Kinder ab 2 Jahren , Dichtungen & Dichtungsringe > Motorkühlung , Erscheinungsjahr: 20220429, Produktform: Leinen, Seitenzahl/Blattzahl: 128, Themenüberschrift: CRAFTS & HOBBIES / Needlework / Crocheting, Keyword: strickhefte kinder; strickbuch baby; strickbücher kinder; buch stricken kinder; stricken kleinkinder; stricken für kleinkinder; strickbuch kinder; baby stricken buch; strickanleitung kinder; stricken kinder; stricken baby; stricken babysachen; babykleidung stricken; Kinderpullis; Kinderpullover; Kindermützen; Strick-Anleitungen; Kinderschals; Kinderkleidung, Fachschema: Kindheit - Frühkindheit~Stricken~Häkeln, Fachkategorie: Stricken~Häkeln, Thema: Orientieren, Imprint-Titels: Christophorus, Warengruppe: HC/Basteln/Handarbeiten, Fachkategorie: Altersgruppen: Kinder, Thema: Entdecken, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Christophorus Verlag, Verlag: Christophorus Verlag, Verlag: Christophorus Verlag, Länge: 238, Breite: 201, Höhe: 16, Gewicht: 616, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Herkunftsland: SLOWAKEI (SK), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,19,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
möbel direkt online 5tlg. Garten-Sitzgruppe TabeaHochwertige 5tlg. Gartenmöbel-Sitzgruppe, bestehend aus 4 Armlehnstühlen und 1 Gartentisch. Gestell der Stühle und vom Esstisch aus Metall, schwarz pulverbeschichtet. Sitzflächen und Rückenflächen, sowie die Tischplatte sind aus Kunststoffleisten in Holzop584,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Kann der Selbstbehalt gekürzt werden?
Kann der Selbstbehalt gekürzt werden? Der Selbstbehalt ist in der Regel vertraglich festgelegt und kann nicht einfach gekürzt werden. Allerdings kann in bestimmten Fällen eine Anpassung des Selbstbehalts möglich sein, zum Beispiel durch eine Änderung des Versicherungsvertrags oder bei besonderen Umständen wie einer finanziellen Notlage. Es ist ratsam, sich direkt an die Versicherungsgesellschaft zu wenden, um zu klären, ob eine Reduzierung des Selbstbehalts in Frage kommt und unter welchen Bedingungen dies möglich ist. Es ist wichtig, alle Optionen sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die bestmögliche Lösung zu finden. **
-
Was wird beim Selbstbehalt angerechnet?
Beim Selbstbehalt handelt es sich um einen Betrag, den Versicherte im Rahmen ihrer Versicherungskosten selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Der Selbstbehalt wird in der Regel auf bestimmte Leistungen oder Kosten angerechnet, wie beispielsweise Arzthonorare, Medikamente oder Krankenhausaufenthalte. Er dient dazu, die Versicherten an den Kosten zu beteiligen und kann je nach Versicherungsvertrag variieren. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Leistungen davon betroffen sind und in welcher Höhe. Letztendlich trägt der Selbstbehalt dazu bei, die Versicherungskosten für den Versicherer zu senken und die Versicherten für die Inanspruchnahme von Leistungen mitverantwortlich zu machen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.